中级微观02|预算约束
教材:Varian, Intermediate Microeconomics: A Modern Approach, 8th ed., W.W. Norton(中译版《微观经济学:现代观点》,格致出版社)。
本章要点:预算约束(budget constraint)与预算集(budget set)的定义、预算线的斜率及其机会成本含义;收入变动使预算线平移、价格变动使预算线转动;税收、补贴、食品券、数量折扣、负价格等如何改变预算线的位置与形状。
一、预算约束与预算集
消费选择集
消费者的选择受什么因素的约束?——预算(budget)、**时间(time)**以及其他资源限制(other resource limitations)。本章先只考虑预算。
预算约束
消费束(consumption bundle):用 维向量表示消费者选择的商品数量组合
对应的商品价格为 。
问题:哪些消费束 在给定价格 下是可行的(affordable)?
回答:当支出不超过可支配收入时可行:
其中 表示消费者的可支配收入(disposable income)。上述约束即消费者的预算约束(budget constraint)。
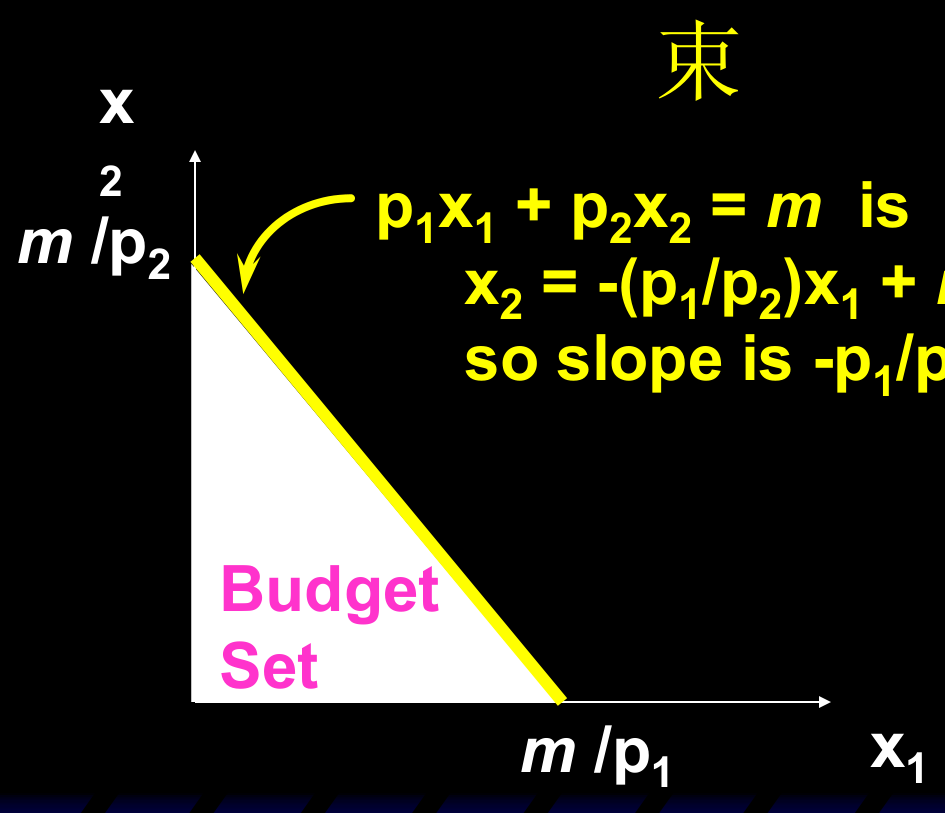
预算集
**预算集(budget set)**是所有可行消费束的集合:
预算约束就是预算集的上边界(upper boundary)。
二、两种商品:预算线
两种商品时,预算集与预算约束为( 画在纵轴、 画在横轴):
- 纵截距: 时 ——全部收入买商品 2 能得到的数量;
- 横截距: 时 ——全部收入买商品 1 能得到的数量。
把预算线写成斜截式即可看出斜率:
可行、恰好可行与不可行
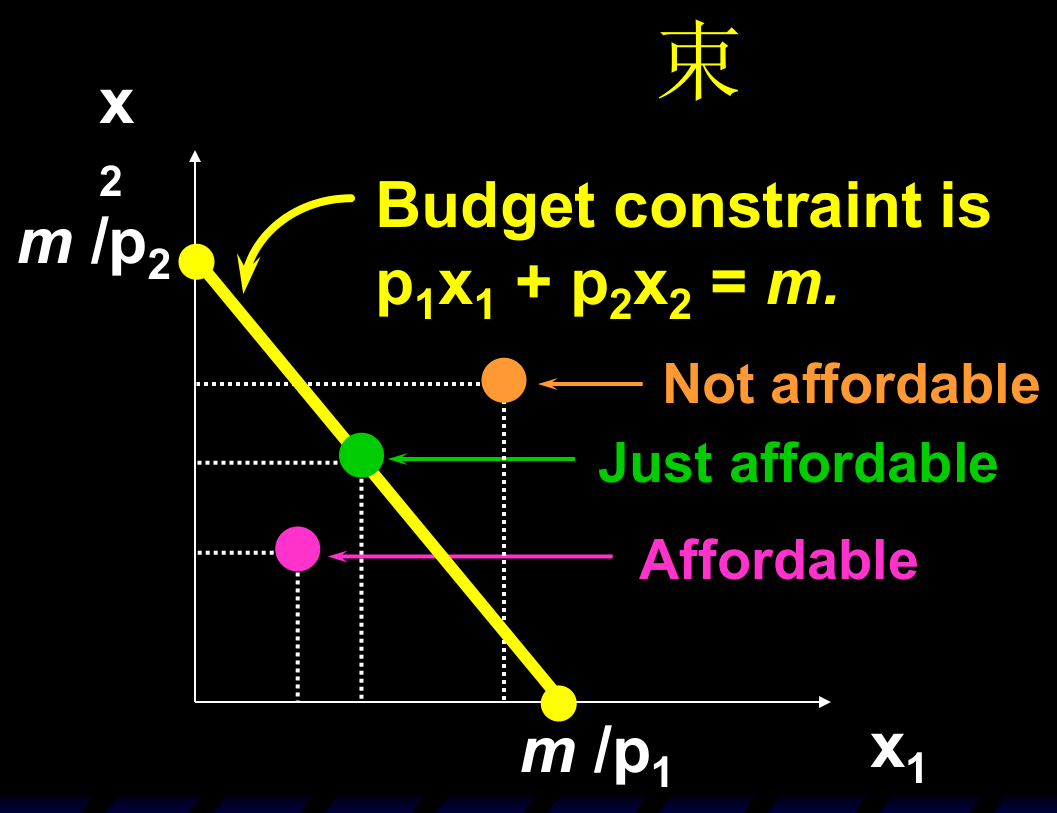
以预算线为界可以把消费束分成三类:
- 预算线下方:可行(affordable)——花不完的钱;
- 预算线上:恰好可行(just affordable)——恰好花光全部收入;
- 预算线上方:不可行(not affordable)——超出购买力。
三、斜率的含义:机会成本
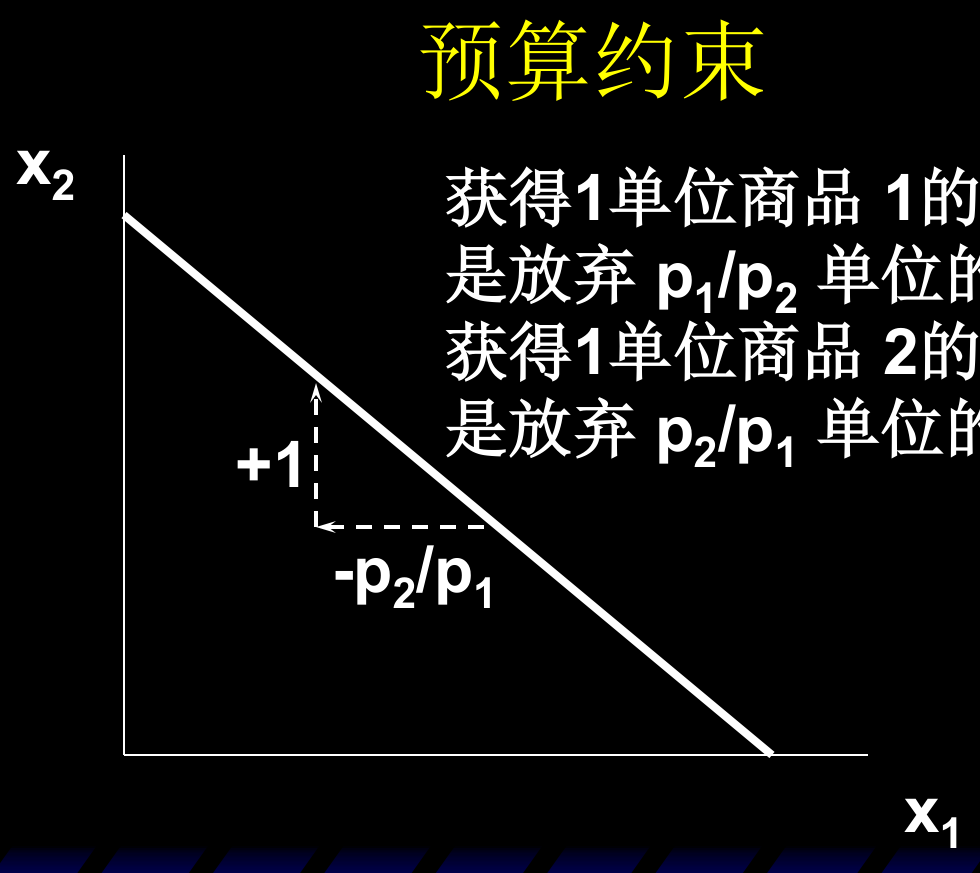
预算线斜率为 ,它的经济含义是机会成本(opportunity cost):
- 在预算约束下,多获得 1 单位商品 1,就必须放弃 单位商品 2;
- 反过来,多获得 1 单位商品 2,必须放弃 单位商品 1。
即市场为消费者提供的交换比率是固定的: 单位商品 1 恰好”兑换” 单位商品 2。
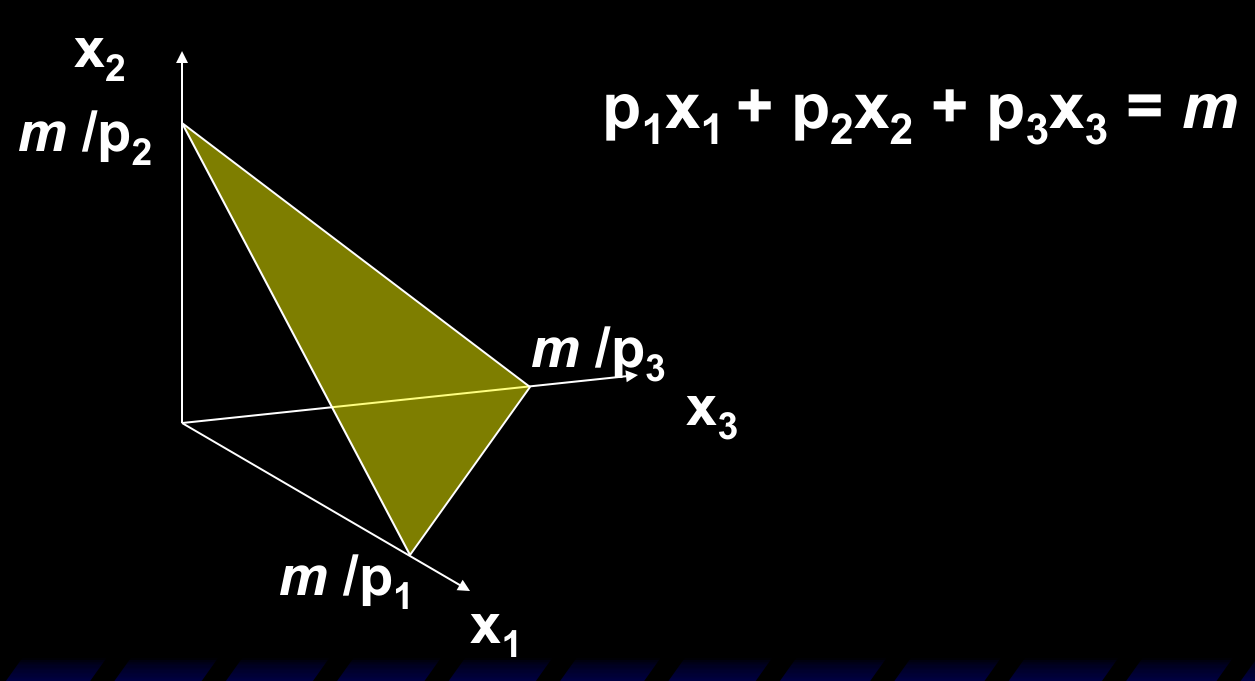
四、三种商品的预算约束
三种商品时预算约束与预算集为
预算约束是一个平面三角形(与三个坐标轴交于 、、),预算集是其下方的三棱锥区域。
五、收入变动:预算线平移
预算约束依赖于价格和收入,那么价格或收入变化时,预算集如何变化?
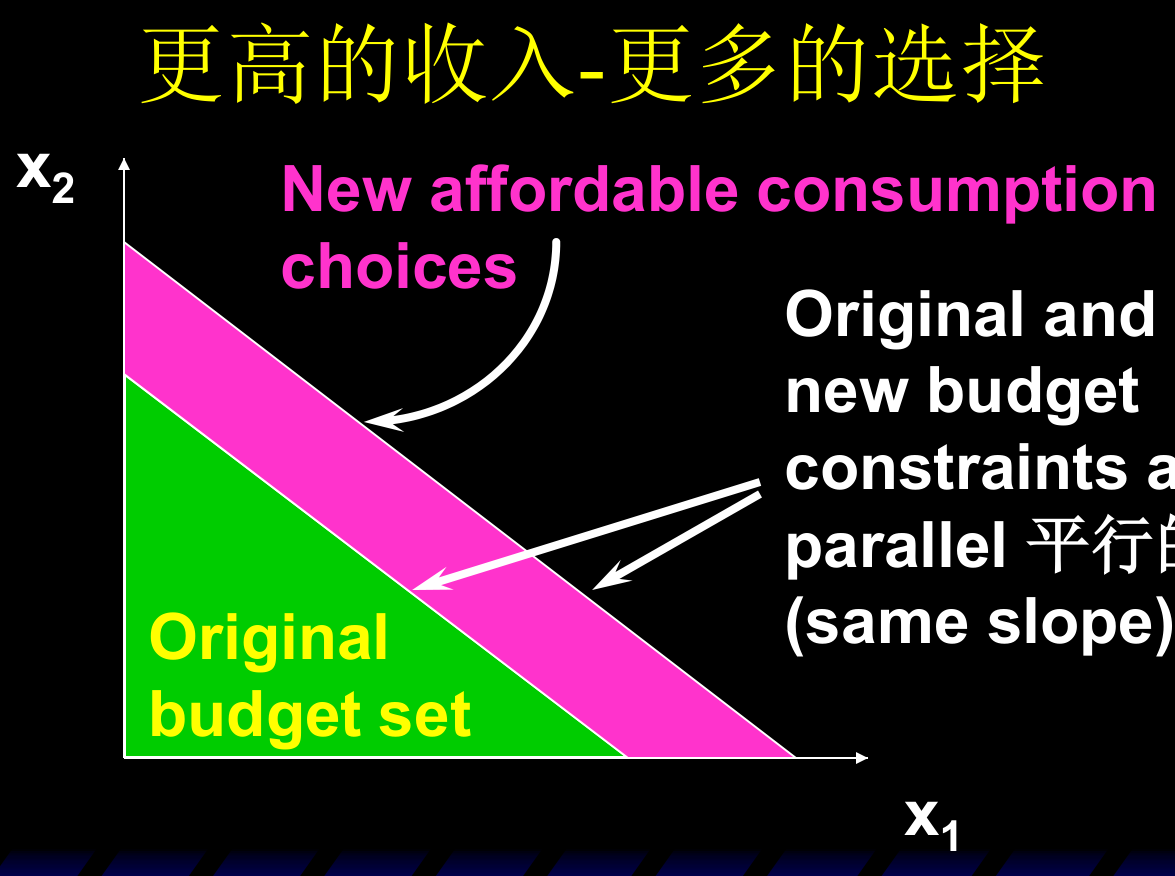
收入增加
收入 增加:两条截距 、 都变大,斜率 不变,预算线向外平移,新旧预算线平行(parallel)。预算集扩大,出现新的可行消费选择——消费者状况变好。
收入减少
收入 减少:预算线向内平移,仍有斜率不变、两线平行。原来可行的部分消费束不再可行,预算集缩小——消费者状况变差。
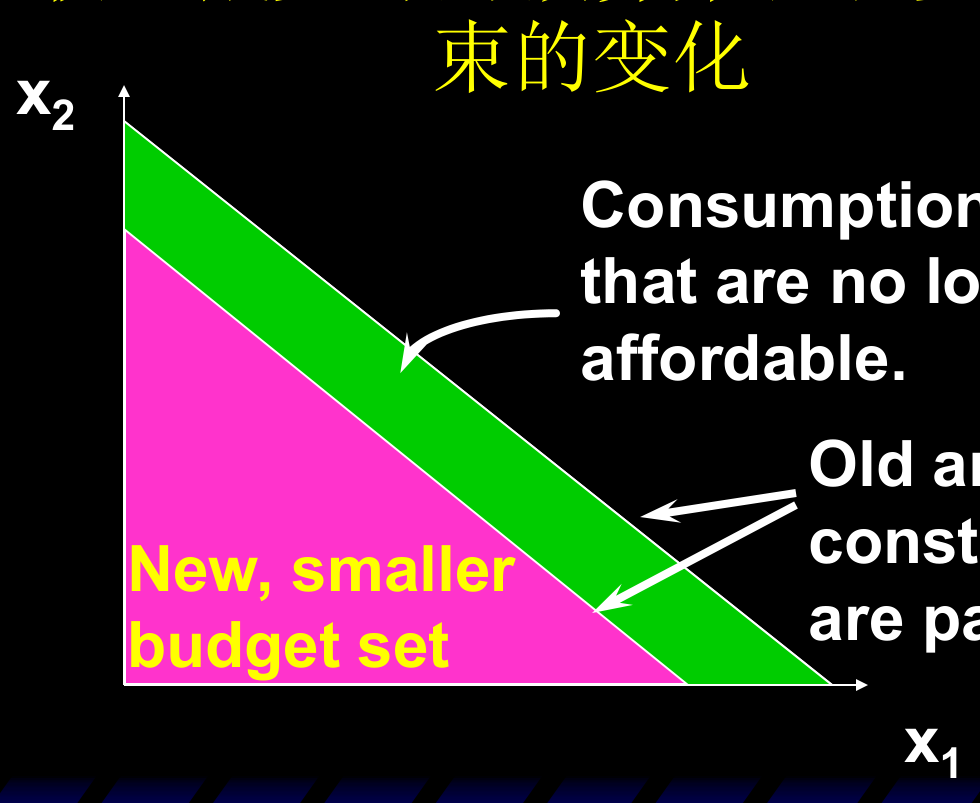
小结:收入的增加使预算线向外平移,增大预算集合、增加选择,消费者变好;收入的减少使预算线向内平移,减小预算集合、减少选择,消费者变差。
六、价格变动:预算线转动
设商品 1 的价格由 下降到 ():
- 纵截距 不变(与 无关);
- 横截距由 增大到 ;
- 预算线绕纵截距向外转动(pivot),斜率从 变平坦为 ;
- 预算集扩大,消费者变好。
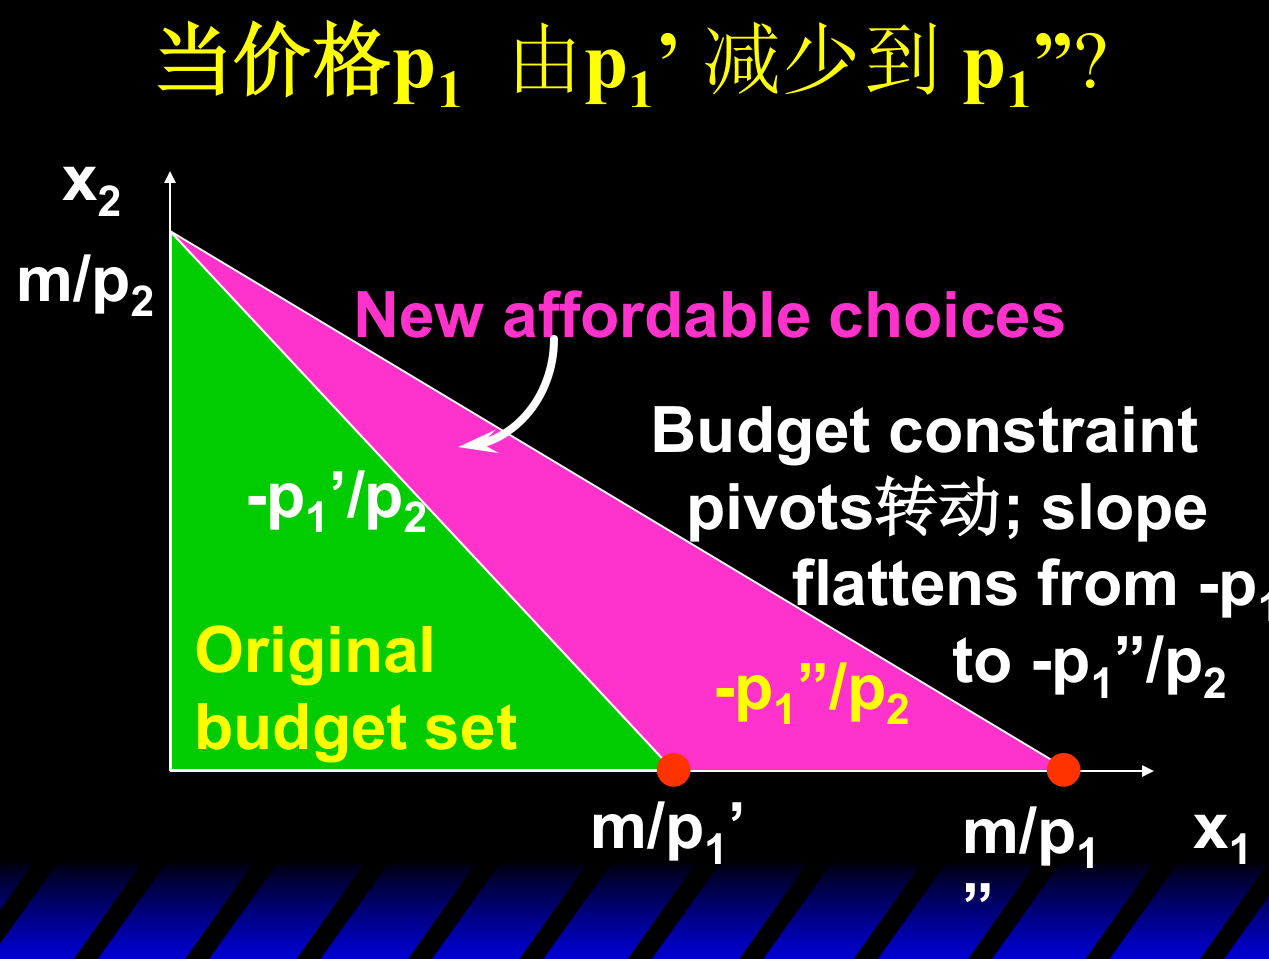
反之,提高一种商品的价格将使预算线绕纵截距向内转动,降低消费者的福利。
七、计价物
当我们把一种商品的价格设定为 1 时,它的价格被称为计价物(numeraire)——即”一单位的账户”(unit of account)。
举例:设价格和收入用美元计价,p_1 = \2p_2 = $3m = $12$,预算约束为
若改用美分计价:,,,约束为 ——与上式完全相同(两边同除以 100 即得)。
结论:计价单位(计价物)的变化不改变预算约束和预算集——起作用的只是相对价格 和实际收入水平。
八、经济政策对预算线的影响
税收、补贴和配给是政府干预市场常常采用的经济政策。这里分析税收与补贴如何改变预算线。
1. 税收
从量税(数量税)
数量税(从量税,specific tax):对每单位商品征收一定的税,消费者每消费一单位商品就要支付一定的税。常见例子是汽油税。
若对商品 1 征收从量税 :原来购买商品 1 的货币支出是 ,现在的支出是
相当于商品 1 的价格由 变为 ,预算线绕纵截距向内转动。
从价税
从价税(ad valorem tax):对商品的价格(价值)征收的税,消费者每消费一元钱的商品要支付一定的税。常见例子是消费税(汽车、住房、名烟、名酒等高档消费)。
若对商品 1 征收从价税(税率 ):现在的支出是
即现在买一元钱商品 1 的实际价格是 ,比原来多支付 。
常见税收分类
| 英文 | 中文 | 示例 |
|---|---|---|
| ad valorem tax | 从价税 | 消费税 |
| specific tax / duty | 从量税 | 汽油税 |
| direct tax | 直接税 | 所得税(income tax):公司所得税、个人所得税 |
| indirect tax | 间接税 | 增值税(added-value tax)、消费税(consumption tax)、关税(tariff)、营业税(business tax) |
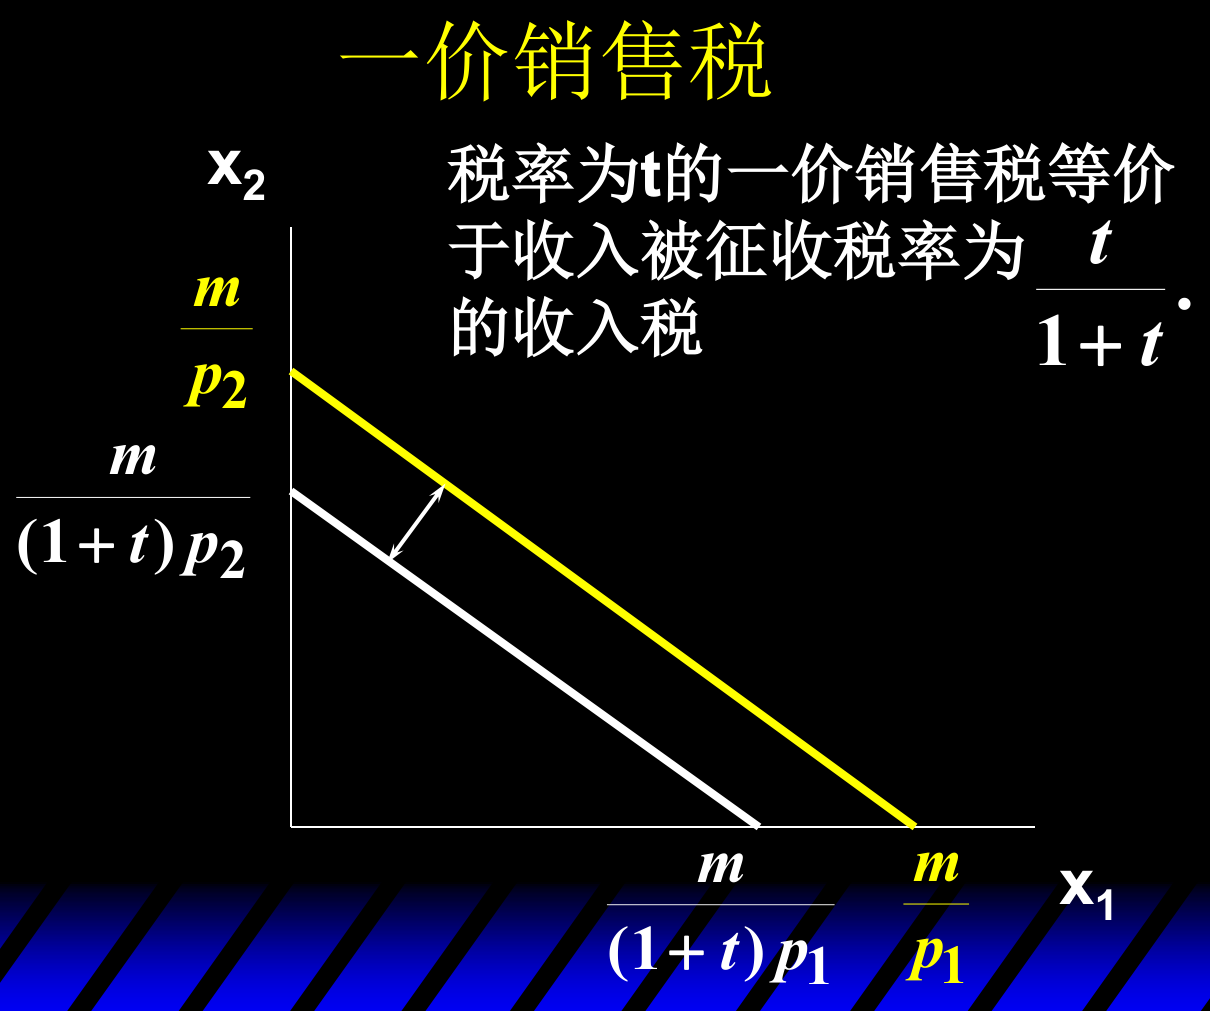
一价销售税:等价于收入税
一价销售税(uniform ad valorem sales tax):对两种商品按同一税率 征收从价税。预算约束由
变为
斜率 不变,预算线向内平移:纵截距由 降为 ,横截距由 降为 。
相当于消费者的”实际购买力收入”变为 ,收入损失为
重要结论:税率为 的一价销售税,等价于对收入征收税率为 的收入税。
2. 补贴
补贴的情况与税收相反:税收是消费者要多支出的,补贴是消费者额外得到的。同样分从量补贴和从价补贴两种。
从量补贴
从量补贴:政府根据消费者购买商品的数量给予补贴。若每消费 1 单位商品 1 补贴 元:原来支出 ,现在的支出是
即买 1 单位商品 1 现在实际支付的价格是 。
从价补贴
从价补贴:政府根据商品的价格给予补贴。若消费者每消费一元钱的商品政府给予补贴率 :现在的支出是
即买一元钱商品 1 现在实际支付的价格是 。
3. 案例:食物券计划(The Food Stamp Program)
食品券(food stamps)是一种只能换取食品的礼券(coupons)。它如何影响预算约束和预算集合?
基本情形
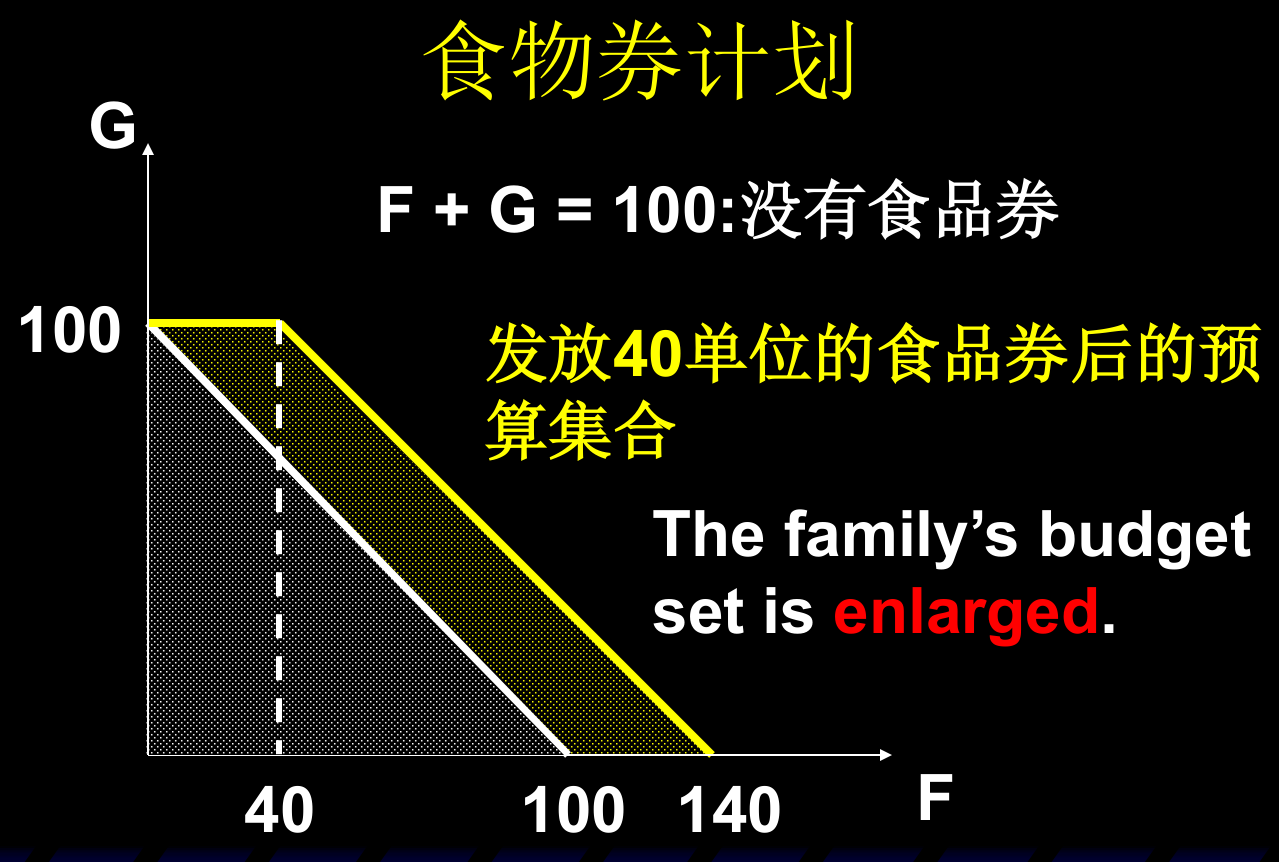
设收入 m = \100p_F = $1p_G = $1$。没有食品券时的预算约束为
发放 40 单位食品券后:食品券只能买食品,所以其他商品的消费仍受现金约束(),而食品最多可达 单位。新预算集为
预算线在 处有一段从 到 的水平段,随后沿 下降到 。家庭的预算集扩大了(enlarged)。
存在黑市交易
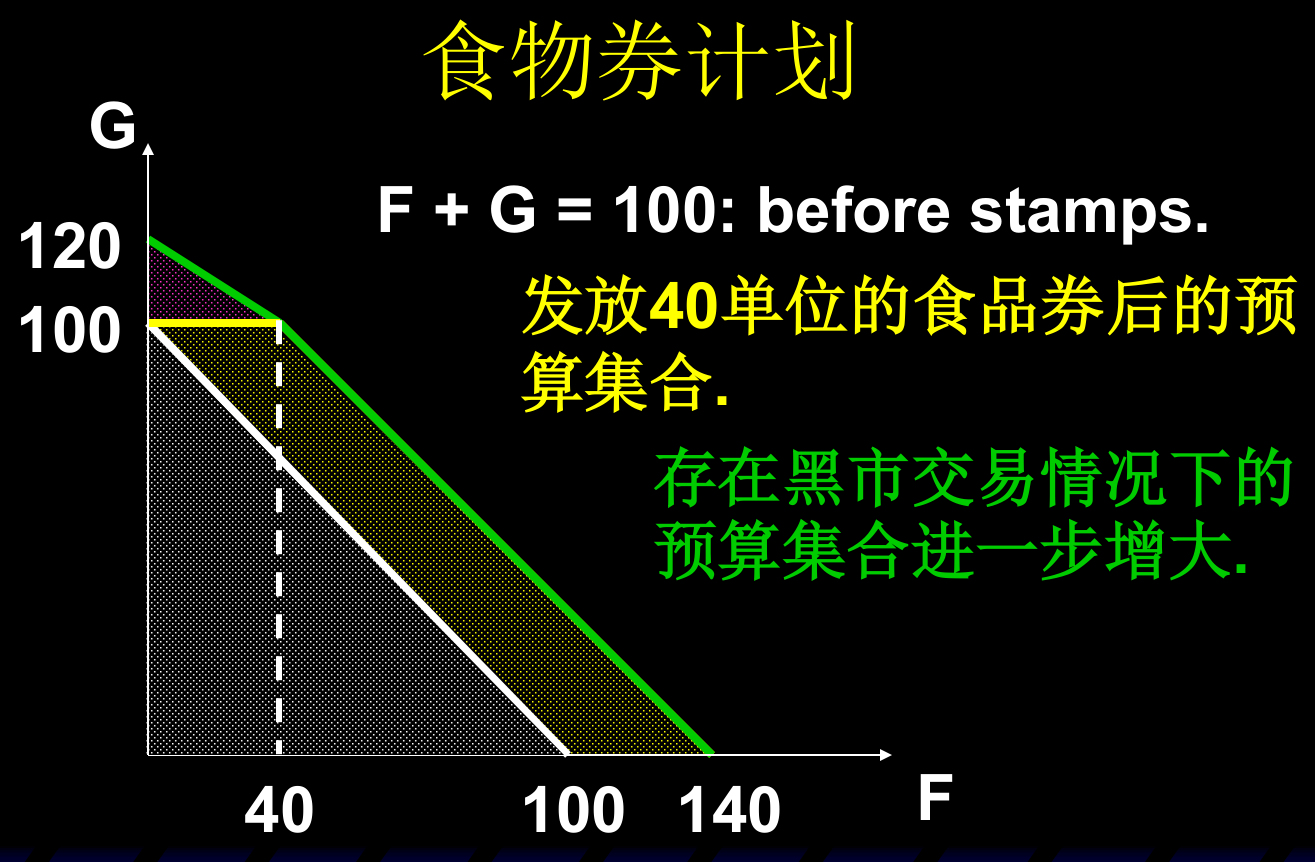
如果食品券可以在**黑市(black market)**上以每张 \0.50$ 转卖呢?
- 把券全部卖掉可得 \0.50 \times 40 = $20$120(0, 120)$;
- 在 段,每多留 1 单位食品券自己吃,就少卖 \0.5G \le 120 - 0.5F-0.5(0,120)(40, 100)$;
- 在 段仍为 (斜率 ),从 到 。
黑市交易使预算线在原有基础上”抬起”一个新区域,预算集合进一步增大。
九、预算约束的形状
为什么预算线是直线?
问:为什么预算约束是一条直线?
答:直线有固定的斜率。预算线是 ,只要价格是常数,每一处的交换比率都相同,预算约束就是直线。
但如果价格不是常量呢?例如团购打折(bulk buying discounts)、限量优惠(对买”太多”的价格惩罚,price penalties)——预算约束就不再是直线了。
数量折扣:折线预算集
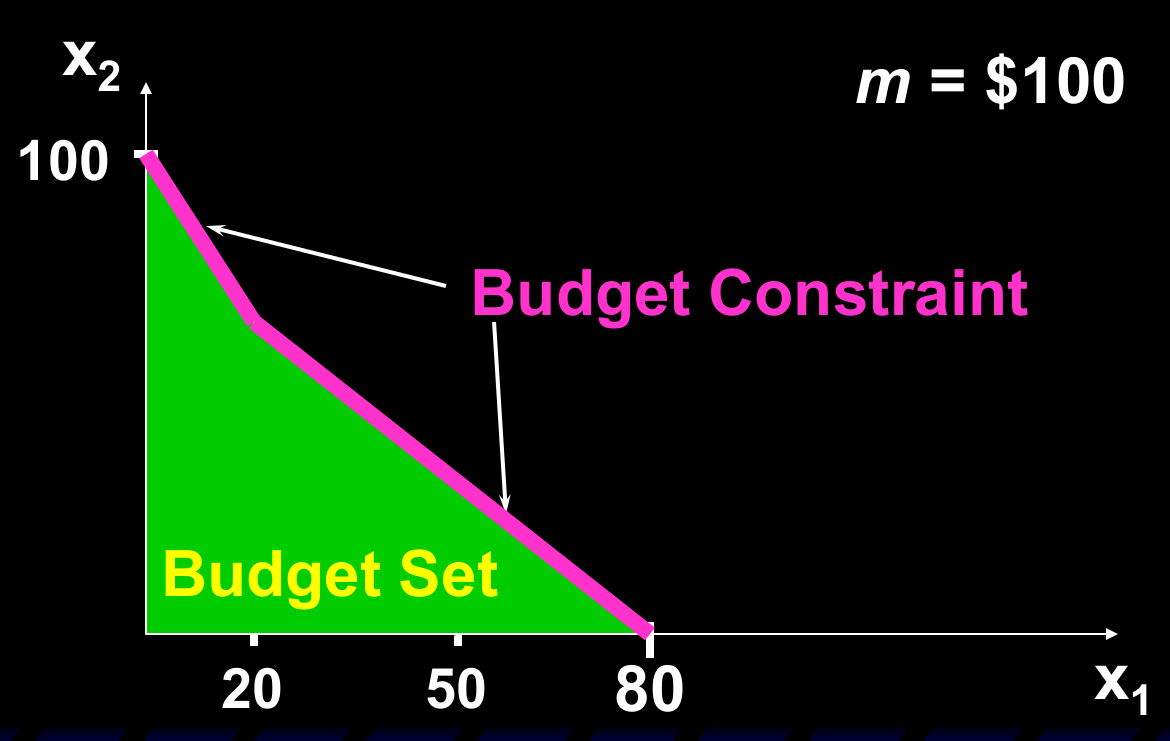
设 恒为 \1$,而商品 1 有数量折扣:
则预算线斜率分段:
预算约束为折线(在 处有个拐点,两段相连):
前段从 到 ,后段从 到 。买得越多、折扣价越便宜,预算线越买越平缓,向外凸出。
负价格商品
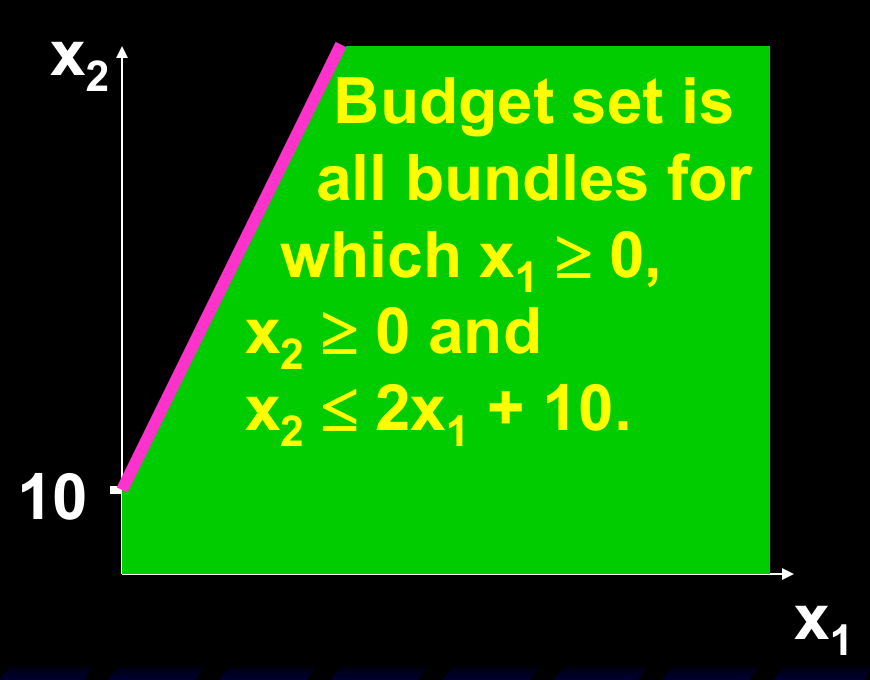
设商品 1 是臭垃圾(stinky garbage):**每接受 1 单位你还能得到 \2p_1 = -$2p_2 = $1m = $10$。预算约束为
斜率 :预算线向上倾斜——接受越多垃圾,获得的”收入”越多,能消费的商品 2 就越多。
预算集为所有满足 、 且 的消费束。
十、更一般的选择集合
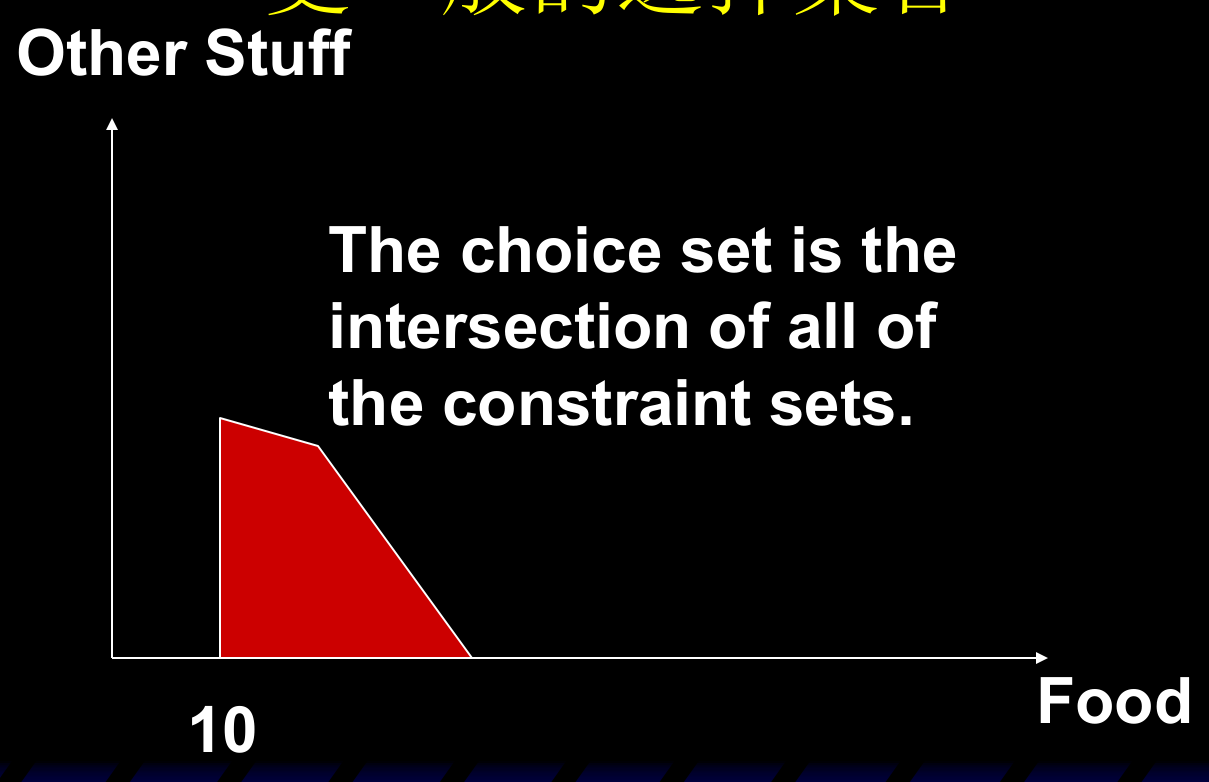
现实中,选择通常不只受预算约束,还受时间约束(time constraint)和其他资源约束(other resource constraints)。一个消费束可行(available)当且仅当它满足每一个约束。
例如:要活命至少要吃 10 单位食物(生存约束),同时选择还受预算约束的限制:
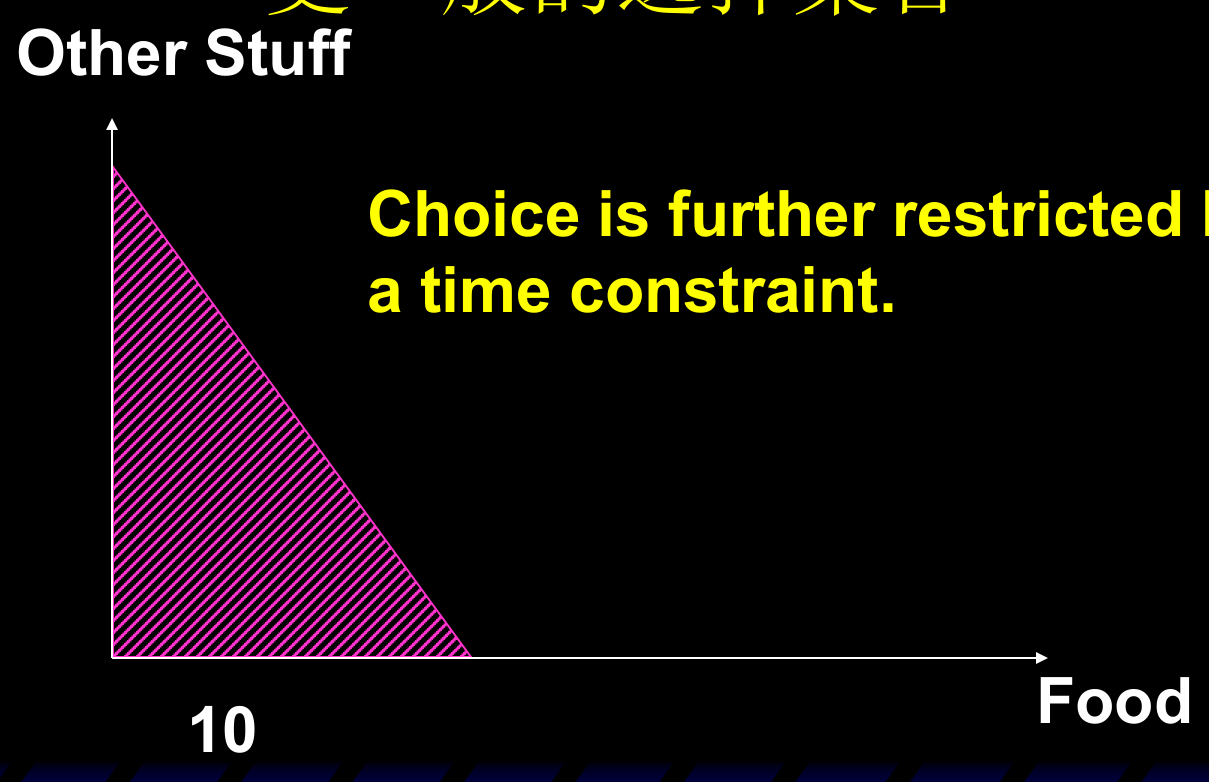
再叠加时间约束后,可选范围进一步缩小。选择集(choice set)是所有约束集的交集(intersection)。